MoneyDJ新聞 2026-11-06 14:28:45 萬惠雯 發佈
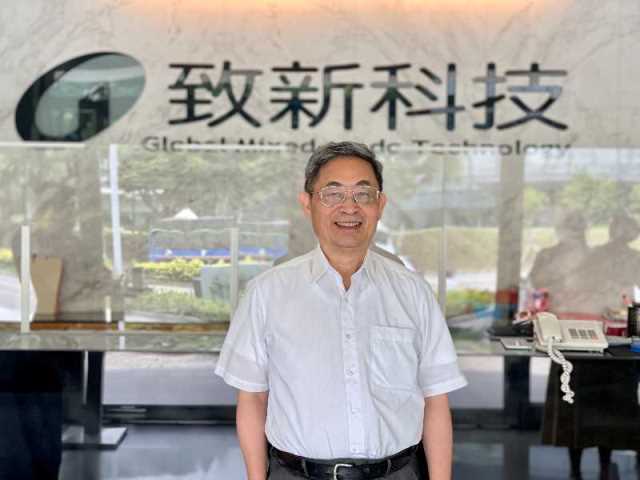 電源管理IC廠致新(8081)第三季營運表現回升,單季營收24.71億元、季增10.4%,毛利率維持40%,稅後純益4.86億元、季增25.8%,每股純益5.67元。展望後市,致新董事長吳錦川(見圖)表示,原先AI資料中心快速擴張,排擠消費性電子所需的記憶體,導致終端產品報價大漲,若未來AI資料中心建置因美大選結果速度放緩,相關供應鏈排擠效應有機會改善,對消費性電子及PMIC需求將是正面因素;另一方面,致新目前取得的晶圓配額仍不足以滿足各部門爭取的需求,公司持續向晶圓代工廠尋求更多供應。
致新第三季合併營收24.71億元,季增10.4%、年增11.6%;毛利率40%,與第二季持平、優於去年同期的35%;營業利益5.07億元,季增12.3%、年增43.6%,營益率20%,與第二季持平、較去年同期提高4個百分點。第三季業外收支為收益6973萬元,歸屬母公司稅後純益4.86億元,季增25.8%、年增24.8%,每股純益5.67元;前三季每股純益14.8元。
從產品應用組合來看,致新第三季以面板(Panel)占營收35%最高、較第二季增加2個百分點;運算(Computing)占29%、季減1個百分點;電視(TV)占15%、季增3個百分點;馬達(Motor)占6%、季減1個百分點;經銷商占2%,其他應用占13%。其中,面板、運算及電視三大應用合計占營收79%,仍是公司主要營收來源。
吳錦川指出,AI需求對致新並沒有正面幫助,反而是排擠消費性電子供應鏈資源。隨著三大記憶體廠優先將產能投入HBM及伺服器DDR5,消費性電子使用的Client DDR5供應未隨資本支出增加而同步改善,而記憶體價格大幅上漲,迫使筆電、手機及電子紙等終端產品提高售價,進而壓抑銷售量;其中,電子紙因系統相對簡單,記憶體占成本比重較高,受到的衝擊也相對明顯。
對於明年展望,吳錦川坦言,先前因看不到記憶體供需改善的機會,對明年消費性電子市場看法相對保守,若記憶體價格持續上漲,終端需求恐進一步受到影響。不過,近期美國資料中心建置進度出現新的不確定因素,若部分建置計畫延後,可能使AI相關資源需求增速放緩;加上中國記憶體廠持續擴充消費性記憶體產能,均可能成為改善市場供需的變數。
晶圓供應方面,吳錦川表示,致新仍積極向晶圓代工廠爭取更多配額,現階段各部門面臨的主要問題是如何分配有限的Wafer資源。客戶提供的明年Forecast普遍高於今年,但由於客戶希望提前確保產能,需求預測可能較實際拉貨量多,因此不能直接視為正式訂單。致新也持續爭取其他客戶釋出的額外晶圓配額,希望在需求回升時具備更多出貨及營收成長空間,目前拿到的Wafer資源比今年為多。
至於成本與毛利率,吳錦川表示,公司每季均會與客戶協商報價,反映成本變動。致新認為,現階段取得更多的晶圓,相較於單純的成本、售價及毛利率變化更為重要。此外,公司長期布局車用、工控及伺服器等應用,其中車用及工控產品因品質認證要求較高,毛利率相對較佳,產品生命週期可達7至10年,雖然目前營收占比仍不高,但業務相對穩定,將持續投入研發及拓展客戶。
第四季方面,致新指出,依證交所相關規定,由於最新合併財報營業外收支淨額合計數占稅前損益合計數超過10%,公司無法提供今年第四季財務預測。但第四季為傳統淡季,預料仍有季節效應。
